Acheter son premier logement, c’est enchaîner une série d’étapes dont chacune a ses règles, ses délais et ses pièces à fournir. Entre la simulation de prêt, la constitution du dossier bancaire, la signature de l’offre et le rendez-vous chez le notaire, le parcours peut sembler dense lorsqu’on le découvre pour la première fois.
La bonne nouvelle : ce parcours est balisé. En comprenant la logique d’ensemble et en préparant les bons justificatifs au bon moment, vous réduisez fortement le risque de blocage. Cet article déroule, dans l’ordre, les grandes étapes d’un projet immobilier, du choix de la solution de financement adaptée à votre profil jusqu’à la remise des clés après la signature authentique.
Réponse directe : Un projet immobilier s’organise en cinq temps : identifier la solution de prêt adaptée à votre profil, calibrer votre budget et votre capacité d’emprunt, déposer une demande de crédit, constituer un dossier complet puis signer l’offre de prêt avant l’acte authentique chez le notaire.
Les repères à garder en tête avant de se lancer
- Le type de prêt dépend du projet : premier achat, achat avant vente, investissement locatif ou rénovation.
- La capacité d’emprunt se construit autour d’un taux d’endettement généralement plafonné à 35 % des revenus.
- La demande de crédit suit un parcours structuré, de la simulation à l’offre de prêt.
- Un dossier solide repose sur trois familles de pièces : identité, revenus, projet.
- Après acceptation de l’offre, un délai de réflexion légal précède la signature chez le notaire.
Quel financement choisir selon son projet immobilier ?
Avant de parler mensualité ou taux, il est utile de poser une question simple : quel est précisément votre projet ? Un premier achat, un changement de résidence avec un bien à revendre, un investissement destiné à la location ou une opération incluant des travaux de rénovation n’appellent pas la même solution de financement.
Chaque situation ouvre droit à des prêts spécifiques, parfois combinables entre eux. Pour explorer les offres de crédit immo adaptées à différents profils d’acheteurs, un échange avec un conseiller permet de confronter votre projet aux dispositifs disponibles.
Le prêt pour primo-accédant
Les primo-accédants, c’est-à-dire les personnes qui achètent leur résidence principale pour la première fois (ou n’en ont pas été propriétaires depuis plusieurs années), peuvent bénéficier de dispositifs dédiés. Selon la panorama des prêts à l’habitat publié par la Banque de France, les primo-accédants demeurent les principaux bénéficiaires de la production de crédits à l’habitat.
Au-delà du prêt principal, certains dispositifs réglementés (comme le prêt à taux zéro) peuvent compléter le financement, sous conditions de ressources, de localisation et de nature du bien. Leur éligibilité évolue régulièrement : il est préférable de vérifier les critères en vigueur auprès de votre conseiller bancaire ou sur les sources officielles de l’administration du logement.
Le crédit relais pour acheter avant de vendre
Lorsque vous êtes déjà propriétaire et souhaitez acquérir un nouveau logement avant d’avoir vendu l’ancien, le crédit relais est généralement la solution envisagée. Il consiste en une avance, par la banque, d’une partie de la valeur du bien mis en vente, remboursée lors de la vente effective.
Ce prêt s’articule le plus souvent avec un crédit immobilier classique couvrant la différence entre le prix du nouveau bien et le relais consenti. Il implique une vigilance particulière sur la durée pendant laquelle le relais est accordé et sur la stratégie de vente du bien existant.
Investissement locatif et rénovation énergétique
Pour un achat destiné à la location ou intégrant des travaux de rénovation énergétique, certaines banques proposent des financements spécifiques intégrant les montants de travaux au prêt principal. L’intérêt est de disposer d’une solution unique couvrant le prix d’acquisition et le budget travaux, avec une mensualité consolidée.
Le choix se fait selon plusieurs critères : nature du projet, niveau d’apport, horizon de revente, fiscalité envisagée, ampleur des travaux. Un échange avec un conseiller aide à hiérarchiser ces critères et à écarter les options qui ne correspondent pas à votre situation.
Comment évaluer son budget et sa capacité d’emprunt ?
Avant de visiter des biens, il est essentiel de connaître l’enveloppe que vous pouvez réellement mobiliser. Cette évaluation repose sur deux volets complémentaires : votre budget global (apport, frais, marge) et votre capacité d’emprunt mensuelle.
Les composantes de votre budget
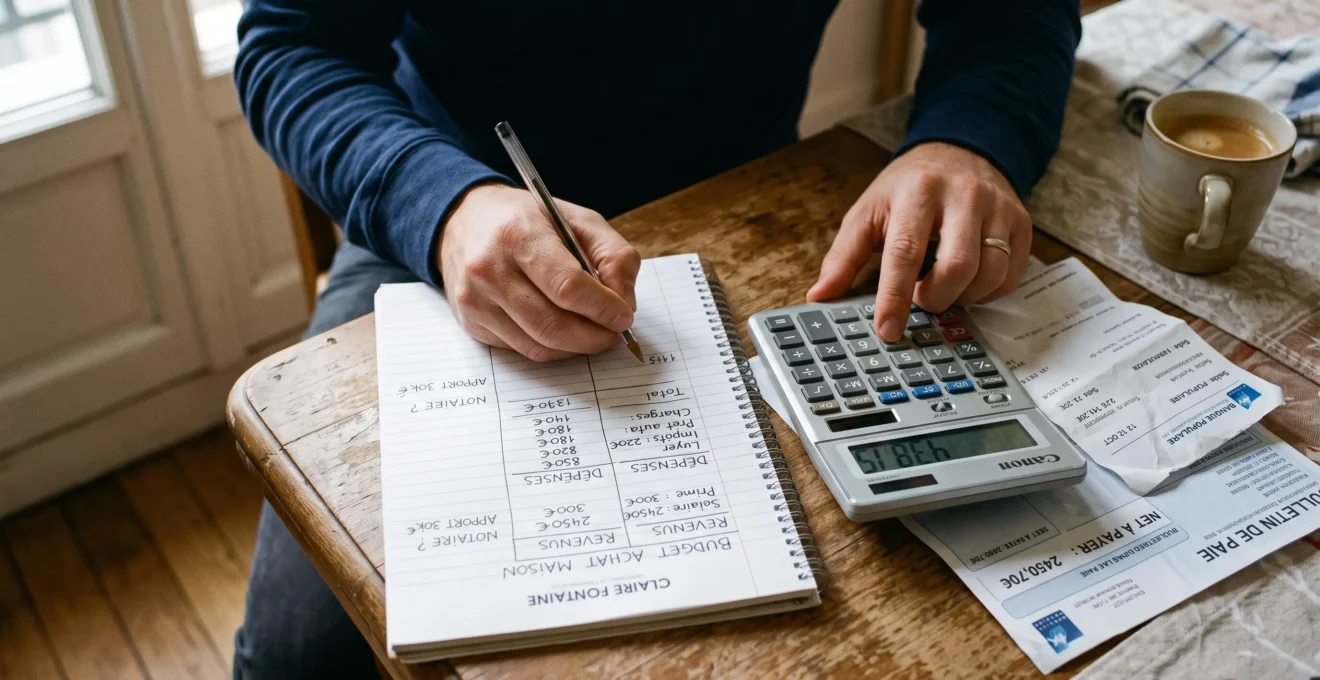
Votre budget d’achat ne se limite pas au prix affiché par le vendeur. Il faut ajouter plusieurs postes : les frais de notaire, les éventuels frais de garantie (hypothèque, caution), les frais de dossier bancaires, parfois le coût des travaux à prévoir, le déménagement, et une marge de sécurité pour les imprévus des premiers mois.
L’apport personnel joue également un rôle important. Il permet notamment de couvrir une partie des frais annexes et témoigne, auprès de la banque, de votre capacité à épargner. Son niveau influence directement les conditions du prêt que vous pouvez obtenir.
La règle des 35 % d’endettement
La capacité d’emprunt se calcule à partir du taux d’endettement, c’est-à-dire la part de vos revenus mensuels consacrée au remboursement de vos crédits. En France, les règles encadrant l’octroi de crédit immobilier fixent généralement un taux d’endettement maximum autour de 35 % des revenus nets, assurance emprunteur incluse. Les conditions précises sont définies par les autorités réglementaires compétentes et peuvent évoluer.
Trois leviers principaux font varier votre capacité d’emprunt : le niveau de revenus pris en compte, les charges existantes (autres crédits, pensions) et la durée du prêt. Allonger la durée augmente la capacité d’emprunt mais renchérit le coût total du crédit.
Astuce simulateur : commencez par une simulation en ligne pour obtenir un ordre de grandeur, puis affinez avec un conseiller qui intégrera vos spécificités (contrat de travail, revenus variables, projets parallèles).
Les étapes de la demande de crédit immobilier
Une fois votre projet et votre budget cadrés, la demande de crédit suit un parcours relativement standardisé. Mieux vaut en connaître les grandes étapes pour anticiper les délais et préparer les bons éléments au bon moment.
- Simulation en ligneVous saisissez vos revenus, charges et le montant envisagé pour obtenir une première estimation de mensualité, de durée et de capacité d’emprunt. Cette simulation donne un ordre de grandeur sans engagement.
- Constitution du dossier avec le conseillerUn rendez-vous permet d’affiner l’étude et de rassembler les pièces justificatives. Le conseiller vérifie la cohérence du dossier et peut proposer des ajustements (apport, durée, assurance emprunteur).
- Étude et accord de principeLa banque analyse votre solvabilité, votre historique bancaire et la qualité du projet. En cas d’avis favorable, elle délivre un accord de principe, qui ne vaut pas encore engagement définitif.
- Réception de l’offre de prêtSi l’étude aboutit, l’offre de prêt vous est adressée. Elle détaille les conditions définitives : montant, taux, durée, assurance, garanties, échéancier.
Un repère juridique est essentiel à ce stade. L’article L313-34 du Code de la consommation prévoit que l’emprunteur ne peut accepter l’offre de prêt que dix jours après l’avoir reçue. Autrement dit, vous bénéficiez d’un délai de réflexion incompressible, pendant lequel vous ne pouvez pas renvoyer l’offre signée, même si vous le souhaitez.
Un accord de principe n’est pas une offre de prêt : seule l’offre écrite remise par la banque engage les parties sur des conditions précises. Évitez de prendre des engagements fermes sur votre projet (compromis sans condition suspensive, travaux) tant que l’offre n’est pas reçue.
Quels justificatifs réunir pour un dossier de prêt solide ?
Un dossier incomplet ou incohérent est l’une des principales causes de retard dans un parcours de financement. Pour éviter les allers-retours avec la banque, mieux vaut réunir dès le départ les pièces regroupées en trois grandes familles.
Famille 1 : identité et situation personnelle
- Pièce d’identité en cours de validité (carte nationale d’identité ou passeport).
- Livret de famille ou tout document attestant de votre situation familiale.
- Justificatif de domicile récent (facture d’énergie, quittance de loyer).
- Contrat de mariage ou convention de Pacs le cas échéant.
Famille 2 : revenus et épargne
- Trois derniers bulletins de salaire (ou bilans comptables pour un indépendant).
- Deux derniers avis d’imposition.
- Trois derniers relevés de l’ensemble de vos comptes bancaires.
- Justificatifs d’épargne (livrets, plans d’épargne, assurance vie).
- Tableaux d’amortissement des crédits en cours.
Famille 3 : documents liés au projet
- Compromis ou promesse de vente signé.
- Descriptif du bien (diagnostics, surface, charges éventuelles de copropriété).
- Devis détaillés pour les éventuels travaux.
- Pour un investissement locatif : bail en cours, estimation locative.
Vérification simple : contrôlez la validité de chaque pièce (date d’émission, lisibilité des copies, cohérence des montants). Un relevé illisible ou un avis d’imposition périmé peut suffire à retarder l’étude du dossier.
De l’offre de prêt à la signature chez le notaire
La réception de l’offre de prêt ouvre la dernière ligne droite. Entre ce moment et la remise des clés, plusieurs étapes juridiques et financières s’enchaînent, avec des délais encadrés et des frais à anticiper.
Délai de réflexion et conditions suspensives
Dès réception, l’offre de prêt déclenche un délai de réflexion de dix jours avant toute acceptation possible. En parallèle, le compromis de vente contient généralement des conditions suspensives, notamment l’obtention du prêt. Comme le rappelle l’analyse juridique ANIL condition suspensive, l’avant-contrat de vente immobilière peut être assorti de conditions suspensives (obtention de prêts, du permis de construire) pour sécuriser l’accord entre les parties avant la réalisation de la vente.
Concrètement, si vous n’obtenez pas le prêt dans les conditions prévues au compromis, la vente peut être annulée sans pénalité, à condition d’avoir respecté les démarches et délais stipulés dans l’avant-contrat.
Les frais de notaire à anticiper
Les frais de notaire (plus justement appelés « frais d’acquisition ») regroupent principalement des taxes versées à l’État et aux collectivités, la rémunération du notaire et divers débours. Leur ordre de grandeur varie selon la nature du bien : ils sont généralement plus élevés dans l’ancien que dans le neuf. Pour les montants précis applicables à votre projet, référez-vous aux estimations officielles de l’administration compétente en matière de logement ou à un simulateur dédié.
Pour aller plus loin sur ce poste souvent sous-estimé, vous pouvez comprendre les frais de notaire pour un bien ancien et affiner votre budget d’acquisition.
Rôle du notaire et déblocage des fonds
Le notaire vérifie la régularité juridique de la vente : titre de propriété, servitudes, situation hypothécaire, règles d’urbanisme. Il rédige l’acte authentique, qui est signé lors du rendez-vous final. À cette signature, la banque débloque les fonds, le vendeur reçoit le prix et vous récupérez les clés du logement.
Combien de temps faut-il entre la demande de prêt et la signature chez le notaire ?
Les délais varient selon les dossiers, mais il faut généralement compter plusieurs semaines entre la constitution du dossier bancaire et la signature authentique. Entre l’offre de prêt et la signature, prévoyez au minimum le délai de réflexion légal de dix jours, auquel s’ajoutent les délais d’organisation du rendez-vous notarial.
Un accord de principe garantit-il l’obtention du prêt ?
Non. L’accord de principe est un signal favorable, mais il ne vaut pas engagement définitif. Seule l’offre de prêt écrite, remise après étude complète du dossier, engage la banque sur des conditions précises.
Que se passe-t-il si je n’obtiens pas mon prêt ?
Si le compromis de vente contient une condition suspensive d’obtention de prêt et que vous respectez les démarches prévues, la vente peut être annulée sans pénalité en cas de refus. Les sommes déjà versées (dépôt de garantie) vous sont alors restituées.
Puis-je négocier mon offre de prêt pendant le délai de réflexion ?
Le délai de réflexion sert avant tout à prendre le temps d’étudier l’offre. Vous pouvez bien sûr échanger avec votre conseiller si certains points vous semblent à ajuster, en gardant à l’esprit que l’offre doit être maintenue par la banque pendant une durée minimale fixée par le Code de la consommation.
Un projet immobilier réussi tient moins à un coup de chance qu’à une préparation méthodique : identifier le bon type de financement, cadrer le budget avec réalisme, constituer un dossier complet, puis respecter les étapes juridiques jusqu’à la signature. En avançant pas à pas, en vérifiant les informations auprès de sources officielles et en vous appuyant sur un conseiller bancaire pour les choix structurants, vous mettez de votre côté toutes les chances d’arriver sereinement chez le notaire.
Les informations réglementaires et chiffrées évoquées dans cet article sont susceptibles d’évoluer. Elles ont une valeur pédagogique et ne constituent pas un conseil financier personnalisé. Pour toute décision engageante, rapprochez-vous d’un conseiller bancaire et, le cas échéant, d’un notaire.